
L’essentiel
CREO Conseils est un cabinet d’expertise comptable basé à Castanet-Tolosan, près de Toulouse, qui accompagne partout en France les dirigeants de holdings, de SPFPL et de groupes de sociétés. En tant qu’expert-comptable holding, le cabinet sécurise les flux entre sociétés (dividendes, management fees, conventions de trésorerie), met en place les régimes fiscaux de groupe (régime mère-fille, intégration fiscale), prépare la transmission (pacte Dutreil) et fournit un tableau de bord consolidé qui mesure la performance réelle du groupe.
Vous dirigez plusieurs sociétés. Une holding, une ou plusieurs filiales, parfois une SCI. Vous avez donc plusieurs comptabilités et plusieurs bilans. Mais vous manquez souvent d’une vision d’ensemble. Combien le groupe gagne t il réellement ? Comment l’argent circule t il entre les structures ?
CREO Conseils, cabinet d’expertise comptable 100% digital à Toulouse, accompagne les dirigeants à structures multiples au quotidien. Notre rôle ne se limite pas à la tenue de chaque bilan. Nous vous donnons une lecture claire : où se loge la valeur, comment circule la trésorerie, quels arbitrages vous font gagner ou perdre de l’argent.
Pourquoi une structure multiple change la donne comptable et fiscale
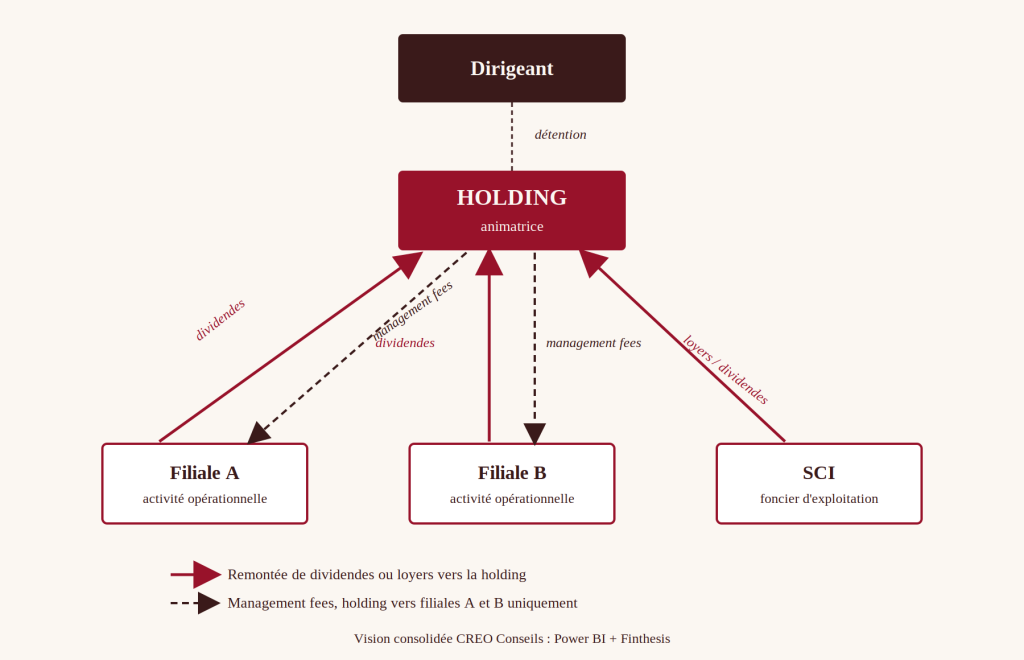
Dès qu’une société en détient une autre, les questions changent de nature. C’est aussi vrai lorsqu’une SCI loge le foncier d’une activité opérationnelle. Il ne s’agit alors plus seulement de produire un bilan conforme. Il faut arbitrer :
- où se loge la valeur du groupe
- comment circule la trésorerie entre les structures
- comment se construit la fiscalité du groupe dans son ensemble, et non société par société
Ces arbitrages ont un coût lorsqu’ils sont mal faits. Une double imposition évitable. Une trésorerie immobilisée au mauvais endroit. Une convention intragroupe fragile en cas de contrôle. Ou encore une transmission mal préparée, qui prive le dirigeant d’un dispositif auquel il aurait eu droit.
Holding animatrice et remontée de dividendes
Une holding qui perçoit des dividendes de ses filiales peut, sous conditions de détention, bénéficier du régime mère fille prévu à l’article 145 du Code général des impôts. Concrètement, 95% de ces dividendes sont alors exonérés d’impôt sur les sociétés.
Ce mécanisme permet de faire remonter la trésorerie du groupe vers la holding sans double imposition. Elle peut ensuite être redéployée de plusieurs façons :
- un nouvel investissement
- le remboursement d’un emprunt
- une distribution au dirigeant, dans de meilleures conditions fiscales qu’une perception directe depuis la société opérationnelle
Par ailleurs, le statut de holding animatrice conditionne l’accès à des dispositifs de transmission avantageux, notamment le pacte Dutreil. Il suppose une animation effective du groupe, avec une participation réelle à la conduite de sa politique. Une simple détention passive de titres ne suffit pas. C’est un point de vigilance souvent sous estimé, qui peut coûter cher le jour d’un contrôle ou d’une transmission.
Management fees : un outil puissant mais à sécuriser
Facturer des management fees entre la holding et ses filiales permet de rémunérer des prestations réelles : pilotage, stratégie, support. C’est un outil légitime et couramment utilisé dans les groupes de dirigeants à structures multiples.
Toutefois, trois conditions doivent être réunies :
- une convention écrite
- une prestation effectivement rendue
- un montant proportionné à la réalité du service
À défaut, le risque de requalification est réel en cas de contrôle fiscal. Une vigilance juridique et comptable conjointe fait toute la différence entre un montage solide et un montage qui s’effondre au premier contrôle.
Intégration fiscale : un outil de trésorerie de groupe
L’intégration fiscale permet, sous conditions de détention à 95% minimum, de consolider les résultats fiscaux de plusieurs sociétés d’un même groupe. Les bénéfices des unes compensent alors les déficits des autres.
C’est un levier de trésorerie particulièrement utile lorsque certaines filiales sont en phase d’investissement pendant que d’autres sont rentables. En revanche, sa mise en place demande une option formelle, une architecture de détention compatible, et un suivi rigoureux dans le temps. C’est un chantier qui se prépare, et non une simple case à cocher en fin d’exercice.
Nous détaillons les conditions et le fonctionnement dans notre article sur l’intégration fiscale de groupe.
Cash pooling et convention de trésorerie : faire circuler le cash dans le groupe
Lorsqu’une filiale dégage de la trésorerie pendant qu’une autre en manque, le crédit bancaire n’est pas la seule option. Une convention de trésorerie permet aux sociétés d’un même groupe de se consentir des avances, par dérogation au monopole bancaire, dès lors qu’elles ont entre elles des liens de capital conférant à l’une un pouvoir de contrôle effectif sur les autres.
Pour tenir en cas de contrôle, la convention doit être écrite, prévoir une rémunération des avances à un taux justifiable et suivre la procédure des conventions réglementées lorsque les sociétés ont des dirigeants communs. Une avance consentie sans contrepartie ou au détriment d’une filiale fragile peut être requalifiée en acte anormal de gestion, voire engager la responsabilité pénale du dirigeant.
Nous détaillons la mise en place et les points de vigilance dans notre article consacré au cash pooling et à la convention de trésorerie entre holding et filiales.
Régime mère-fille ou intégration fiscale : quel outil pour quel objectif ?
Les deux régimes sont compatibles, mais ils ne répondent pas au même besoin.
| Critère | Régime mère-fille | Intégration fiscale |
|---|---|---|
| Seuil de détention | 5 % du capital | 95 % du capital |
| Durée | Conservation des titres pendant au moins 2 ans | Option pour 5 exercices, renouvelable |
| Mise en œuvre | Application sur déclaration, sans option préalable | Option formelle à exercer dans les délais |
| Effet principal | Dividendes exonérés, hors quote-part de frais et charges de 5 % | Compensation des bénéfices et des déficits du groupe |
| Objectif type | Faire remonter la trésorerie vers la holding | Réduire l’IS lorsque certaines filiales sont déficitaires |
SCI à l’IS ou à l’IR : un choix qui engage durablement
Loger un actif immobilier dans une SCI, plutôt qu’en direct, pose rapidement une question centrale : impôt sur le revenu ou impôt sur les sociétés ? Le choix dépend de votre objectif :
- des revenus locatifs à court terme
- une plus value de cession à terme
- une transmission patrimoniale
Une SCI à l’IS permet d’amortir l’immeuble et de lisser la fiscalité courante. En contrepartie, elle expose à une fiscalité de plus value moins favorable à la sortie. Une SCI à l’IR conserve, elle, le régime des plus values immobilières des particuliers, avec ses abattements pour durée de détention. Elle ne permet toutefois pas l’amortissement. Dans tous les cas, ce choix doit s’articuler avec le reste de la structure du groupe.
Transmission : anticiper avec le pacte Dutreil
Transmettre une entreprise logée dans une architecture de groupe demande une préparation en amont. Le pacte Dutreil permet, sous conditions, une exonération de 75% de la valeur des titres ou de l’entreprise transmis au titre des droits de mutation à titre gratuit. Seuls 25% de la valeur restent alors soumis à ces droits.
Ce dispositif est réservé aux entreprises exerçant une activité opérationnelle : industrielle, commerciale, artisanale, agricole ou libérale. Il exclut en revanche les structures de gestion de patrimoine immobilier. Pour une holding, cette exclusion de principe est levée uniquement si elle est reconnue animatrice. Il faut alors justifier :
- une animation effective du groupe
- un contrôle réel des filiales
- des preuves écrites : pactes d’associés, conventions d’animation, comptes rendus des comités stratégiques
Enfin, la loi de finances pour 2026 a durci le dispositif. L’engagement individuel de conservation est désormais porté à 6 ans. Depuis le 21 février 2026, certains actifs non affectés à l’activité professionnelle, dits somptuaires, sont exclus de l’assiette exonérée. L’anticipation doit donc être encore plus précoce qu’auparavant.
SPFPL : la holding des professions médicales et paramédicales
Pour un pharmacien, un kinésithérapeute, un dentiste ou toute autre profession médicale ou paramédicale exerçant en société d’exercice libéral, la SPFPL est la holding qui permet de détenir des titres de SEL. Elle reprend la logique de remontée de dividendes et de régime mère fille d’une holding classique, mais dans un cadre réglementé propre à ces professions.
Une SPFPL bien structurée permet notamment de :
- préparer une transmission progressive
- associer un jeune praticien au capital, sans qu’il finance la totalité de la reprise d’un coup
- organiser le développement multi sites d’une activité libérale
Nous accompagnons ce type de dossier régulièrement : installation, rachat progressif, succession.
Pour aller plus loin, consultez nos articles sur la fiscalité des dividendes en SPFPL et sur le calendrier de remontée des dividendes vers votre SPFPL. Pharmacien ? Découvrez notre accompagnement des professions de santé en SEL et SPFPL.
Créer ou restructurer votre holding : les étapes clés
Il existe deux grandes façons de placer une holding au-dessus d’une société existante.
La première consiste à apporter les titres de la société opérationnelle à une holding nouvellement créée. Lorsque le dirigeant contrôle la holding, la plus-value d’apport est placée en report d’imposition en application de l’article 150-0 B ter du CGI. Point de vigilance : si la holding cède les titres apportés dans les trois ans, le report n’est maintenu qu’à condition de réinvestir au moins 70 % du prix de cession dans une activité économique dans un délai de trois ans.
La seconde consiste à faire racheter les titres par la holding, financée par emprunt. Elle ouvre la voie à une reprise progressive ou à l’entrée d’un nouvel associé.
Notre accompagnement se déroule en quatre temps :
- diagnostic de votre situation et de vos objectifs : trésorerie, investissement, transmission ;
- choix du schéma et évaluation des titres, avec intervention d’un commissaire aux apports lorsque la loi l’impose ;
- rédaction des statuts, formalités et mise en place des conventions : animation, management fees, trésorerie ;
- tenue comptable et pilotage consolidé du groupe dans la durée.
Chaque accompagnement fait l’objet d’une proposition sur mesure, établie à l’issue du diagnostic.
Ce que CREO Conseils apporte aux dirigeants à structures multiples
Chaque structure a sa propre comptabilité. Mais un dirigeant de groupe a besoin d’une réponse simple : combien le groupe gagne t il réellement, tout flux confondu ? C’est le service que nous rendons. Une lecture unique et fiable de la performance réelle du groupe, là où chaque bilan pris séparément ne raconte qu’une partie de l’histoire.
Concrètement, nous construisons ce tableau de bord consolidé via Power BI et Finthesis. Il agrège vos structures et neutralise les flux intragroupe. C’est la même exigence de pilotage par la donnée que nous appliquons à l’ensemble de nos clients, appliquée ici à la complexité propre à un groupe multi sociétés.
Lorsque votre structure est elle même rattachée à une société mère, ce reporting peut aussi être retraité dans le référentiel attendu par le siège, IFRS ou autre. Nous détaillons cette démarche dans notre page dédiée au reporting groupe.
Vous dirigez aussi une société à l’étranger ? Découvrez comment choisir entre filiale et succursale en France.
Rédigé par William’s Eyog, expert-comptable, fondateur de CREO Conseils. Formé à l’audit chez KPMG et diplômé d’expertise comptable en 2019, il accompagne des dirigeants de holdings, de SPFPL et de groupes familiaux sur la structuration, la fiscalité de groupe et le pilotage consolidé. Mise à jour : 30 septembre 2026.
Questions fréquentes sur les dirigeants à structures multiples
Pourquoi faire appel à un expert-comptable spécialisé en holding ?
Une holding multiplie les flux à sécuriser entre sociétés : dividendes, management fees, avances de trésorerie. Chacun obéit à des conditions précises, et une erreur de documentation peut coûter cher lors d’un contrôle fiscal ou d’une transmission. Un expert-comptable holding coordonne les comptabilités de toutes les structures et raisonne à l’échelle du groupe, et non société par société.
Quelle différence entre une holding animatrice et une holding passive ?
Une holding passive se limite à détenir des titres. Une holding animatrice participe activement à la conduite de la politique du groupe et au contrôle de ses filiales, et leur rend le cas échéant des services. Cette qualification conditionne notamment l’accès au pacte Dutreil et doit pouvoir être prouvée par des documents écrits.
Comment sont imposés les dividendes remontés à la holding ?
Sous le régime mère-fille, les dividendes sont exonérés d’impôt sur les sociétés, à l’exception d’une quote-part de frais et charges de 5 %, réduite à 1 % au sein d’un groupe fiscalement intégré. Hors régime, ils sont imposés au taux normal de l’IS. La redistribution ultérieure au dirigeant relève ensuite de la fiscalité personnelle des dividendes.
Faut-il une holding pour bénéficier du régime mère-fille ?
Non. Le régime est ouvert à toute société soumise à l’impôt sur les sociétés qui détient au moins 5 % du capital de la société distributrice et s’engage à conserver ces titres pendant au moins deux ans. Il s’applique dès la distribution, sous réserve que cet engagement soit ensuite respecté. La holding reste en pratique la structure la plus adaptée pour organiser ces remontées sur plusieurs filiales.
Peut on cumuler intégration fiscale et management fees ?
Oui. Les deux mécanismes sont compatibles et souvent complémentaires dans une architecture de groupe, à condition que chacun respecte ses propres conditions de mise en œuvre et soit correctement documenté.
Quand faut il envisager une SCI à l’IS plutôt qu’à l’IR ?
La SCI à l’IS devient pertinente lorsque l’objectif est de lisser une fiscalité courante élevée grâce à l’amortissement, et que la cession à court terme n’est pas prioritaire. Chaque situation mérite une simulation chiffrée avant décision.
Combien peut on économiser avec le pacte Dutreil ?
L’exonération porte sur 75% de la valeur. Seuls 25% restent soumis aux droits de mutation. Depuis la loi de finances pour 2026, l’engagement individuel de conservation est de 6 ans, et certains actifs non professionnels sont exclus de l’assiette exonérée.
La SPFPL est elle réservée aux pharmaciens ?
Non. Elle concerne l’ensemble des professions médicales et paramédicales exerçant en société d’exercice libéral : pharmaciens, kinésithérapeutes, dentistes ou autres, dès qu’elles souhaitent détenir des titres de SEL via une holding dédiée.
Vous dirigez une structure à plusieurs sociétés ?
Un diagnostic flash permet de faire le point en trente minutes sur l’architecture actuelle de votre groupe et les leviers d’optimisation disponibles.