
L’essentiel
Reporting groupe, consolidation, retraitements : CREO Conseils est un cabinet d’expertise comptable 100 % digital et natif Pennylane, basé à Castanet-Tolosan, près de Toulouse. Nous prenons en charge le reporting groupe des filiales françaises de groupes français ou étrangers. Nous accompagnons aussi les dirigeants qui veulent une vision consolidée de leurs sociétés. Le cabinet tient les comptes français, prépare les retraitements attendus par la société mère et élimine les flux intragroupe. Nous intervenons autour de Toulouse et à distance partout en France.
Vous dirigez une filiale rattachée à une société mère. Vos comptes sont tenus en France, selon le plan comptable général.
Mais le siège attend autre chose : une information retraitée, comparable à celle des autres filiales du groupe. Elle est souvent établie en normes IFRS ou dans le référentiel propre au groupe.
C’est sur cette double exigence, comptes français d’un côté, reporting groupe de l’autre, que beaucoup de filiales perdent du temps. Certaines produisent alors une information peu fiable.
Qu’est-ce qu’un reporting groupe ?
Le reporting groupe est l’ensemble des informations financières qu’une filiale transmet périodiquement à sa société mère. Il suit un format et un référentiel comptable définis par le groupe : souvent les normes IFRS, notamment dans les groupes cotés ou étrangers, parfois les règles françaises de consolidation. Il s’ajoute aux comptes annuels français de la filiale, il ne les remplace pas.
Concrètement, la société mère attend un paquet de reporting complet : compte de résultat, bilan, flux de trésorerie, écarts au budget. Elle demande aussi des informations sur les prix de transfert et les opérations intragroupe. Ainsi, chaque filiale produit des chiffres comparables, que le siège peut agréger sans retraitement supplémentaire. Pour un dirigeant qui détient plusieurs sociétés en France, la logique reste la même. Il cherche une vision unique et fiable de l’ensemble.
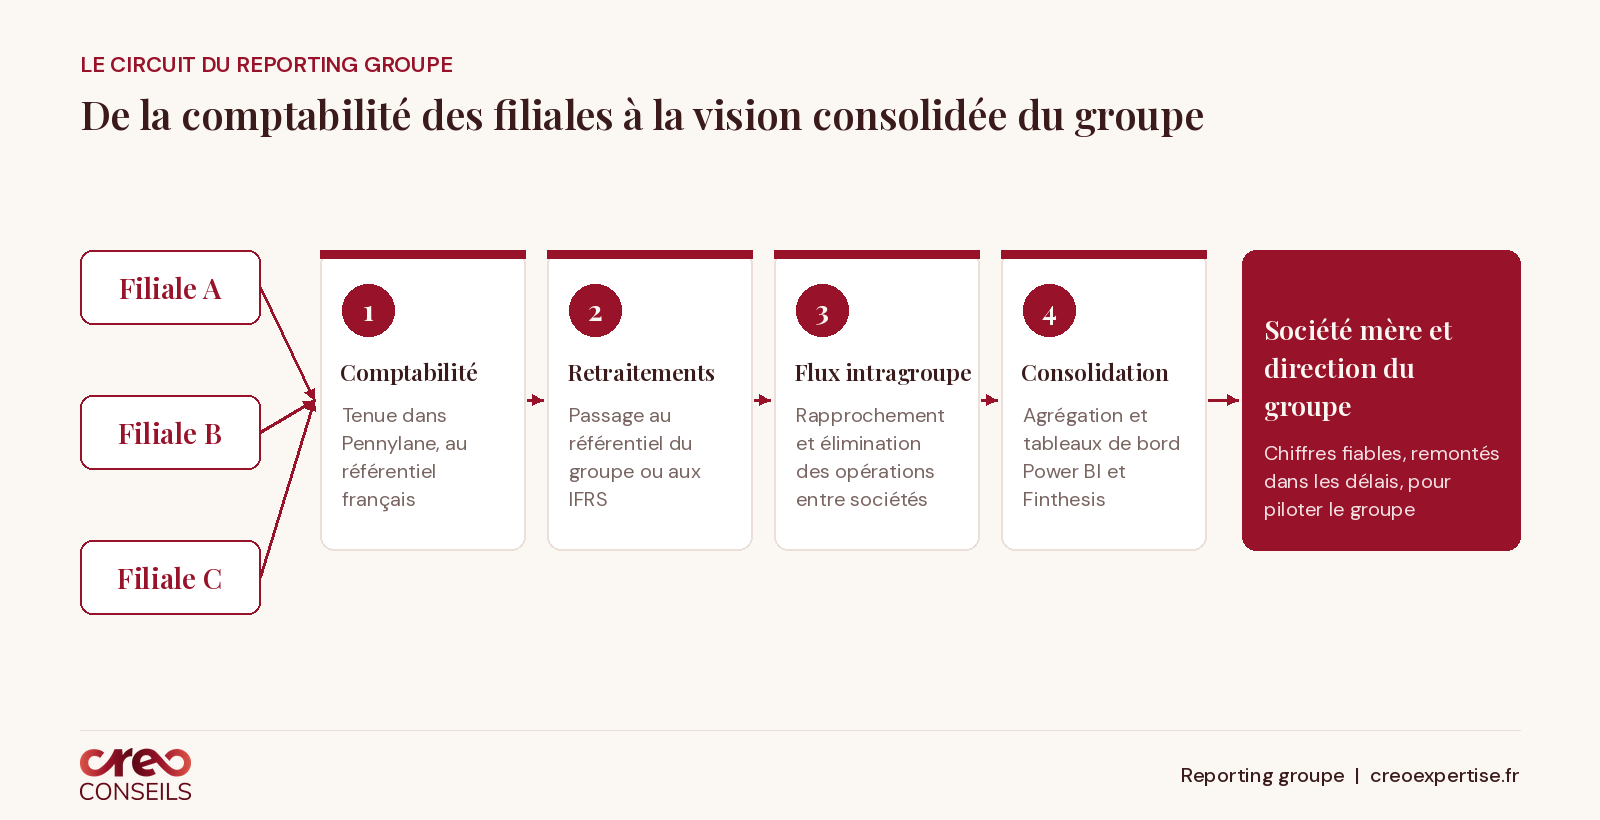
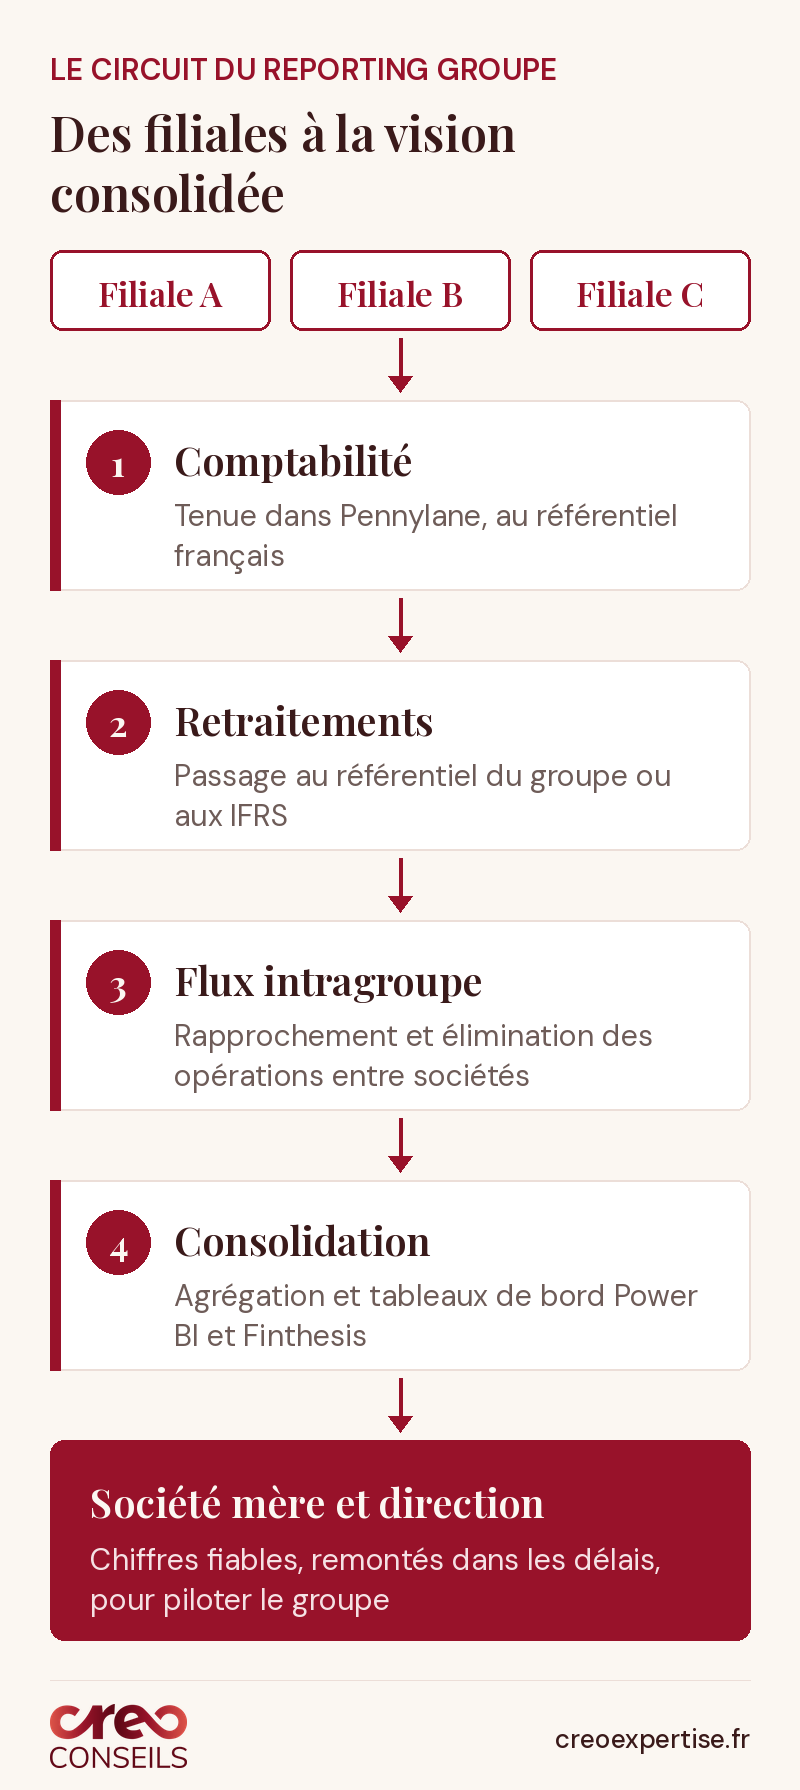
Calendrier de remontée et délais de clôture
Le groupe fixe le rythme, et non la filiale. En effet, le groupe impose souvent une remontée mensuelle. Ses délais sont plus courts que ceux des comptes annuels français. Il faut donc organiser la comptabilité pour produire des chiffres fiables peu de temps après la fin du mois. C’est pourquoi nous planifions avec vous les dates de clôture, la collecte des pièces et les contrôles. Par ailleurs, nous anticipons les clôtures annuelles, pour que les comptes français et le reporting groupe restent cohérents.
Des comptes français aux IFRS ou au référentiel du groupe
Votre comptabilité suit le plan comptable général français. Or la société mère travaille souvent en normes IFRS, publiées par l’IFRS Foundation. Elle peut aussi utiliser un référentiel qui lui est propre. Certains postes se traitent alors différemment, notamment les contrats de location, les provisions ou les écarts d’acquisition. Nous identifions ces écarts, nous calculons les retraitements et nous documentons chacun d’eux. Vous disposez ainsi d’une piste claire en cas d’audit local ou groupe.
Rapprocher et éliminer les flux intragroupe
Les sociétés d’un même groupe se facturent des prestations, se prêtent de la trésorerie et se versent des dividendes. Pour obtenir des comptes consolidés justes, ces flux doivent s’annuler entre eux. Nous rapprochons donc à chaque clôture les soldes réciproques entre sociétés, puis nous analysons les écarts. Une facture enregistrée d’un seul côté ou un écart de change se repère ainsi avant la clôture. Enfin, nous éliminons ces opérations dans la consolidation, pour que seuls les échanges avec l’extérieur du groupe subsistent.
Des tableaux de bord consolidés avec Pennylane, Finthesis et Power BI
Chaque société du groupe tient sa comptabilité dans Pennylane. Nous agrégeons ensuite les données avec Finthesis et les restituons dans des tableaux de bord Power BI. De plus, nous y neutralisons les flux intragroupe, ce qui vous donne la performance réelle du groupe. Vous suivez ainsi le chiffre d’affaires, la marge et la trésorerie de chaque entité et de l’ensemble. Vous dirigez plusieurs sociétés ? Découvrez notre accompagnement d’expert-comptable holding.
Filiale ou succursale d’un groupe étranger
Vous représentez un groupe étranger qui s’implante en France ? Le choix entre filiale et succursale a des conséquences comptables et fiscales durables. Nous détaillons ces enjeux dans notre article, en anglais, sur le choix entre filiale et succursale en France. Par ailleurs, une succursale peut supporter une retenue à la source que peu de groupes anticipent. Nous l’expliquons dans notre article dédié à la succursale d’une société étrangère.
Comment CREO Conseils accompagne les filiales dans leur reporting groupe
Nous produisons vos comptes statutaires français sur Pennylane. Ensuite, nous construisons le pont vers le référentiel attendu par votre société mère. Nous documentons chaque retraitement. La réconciliation entre vos comptes français et votre reporting groupe reste disponible à tout moment. Enfin, la transmission au siège suit le calendrier de clôture du groupe, plutôt que votre seul calendrier français.
Reporting groupe : vos questions fréquentes
Le reporting groupe remplace-t-il les comptes annuels de la filiale ?
Non. Le reporting groupe s’ajoute aux comptes annuels français de la filiale, il ne les remplace pas. La filiale reste tenue de produire ses comptes statutaires selon les règles françaises. En revanche, elle transmet en parallèle à sa société mère une information retraitée. Celle-ci suit le format et le référentiel du groupe.
Faut-il maîtriser les IFRS pour produire un reporting groupe ?
Pas nécessairement, puisque c’est notre rôle. Nous identifions les écarts entre le référentiel français et celui du groupe, puis nous calculons les retraitements. Vous recevez ainsi un reporting prêt à transmettre, accompagné d’une réconciliation documentée. Votre équipe financière garde la main sur les validations, sans devoir maîtriser chaque norme.
Un dirigeant peut-il avoir une vision consolidée sans obligation de consolider ?
Oui. Même sans obligation de publier des comptes consolidés, un dirigeant de plusieurs sociétés a intérêt à piloter l’ensemble. Nous construisons pour lui un tableau de bord consolidé, qui neutralise les flux entre sociétés. Il mesure ainsi la rentabilité réelle de son groupe, et non celle de chaque entité prise isolément.